
PANDUAN KARTU KREDIT • DIPERIKSA 1 NOVEMBER 2026
Sudah membayar minimum, tetapi tagihan bulan berikutnya tetap besar. Kondisi ini sering membingungkan karena “sudah membayar” terdengar seperti “utang sudah selesai”. Padahal, pembayaran minimum hanya memenuhi jumlah minimum yang ditagihkan. Sisa kewajiban dan perhitungan bunga masih perlu diperiksa.
Berapa pembayaran minimum kartu kredit pada akhir 2026?
Halaman instrumen pembayaran Bank Indonesia mencantumkan batas minimum 5% dari total tagihan dengan masa berlaku sampai 31 Desember 2026. Pengumuman BNI pada 18 Juni 2026 juga menjelaskan perpanjangan ketentuan tersebut.
Gunakan angka pembayaran minimum yang tercetak pada lembar tagihan Anda. Jangan hanya mengalikan total dengan 5% jika ada cicilan, tunggakan, atau komponen lain yang memiliki ketentuan khusus. Untuk periode setelah Desember 2026, periksa apakah ada ketentuan baru; artikel ini tidak menganggap aturan tersebut otomatis berlanjut.
Kasus nyata dokumen BCA: Rp3 juta menjadi Rp4.187.740
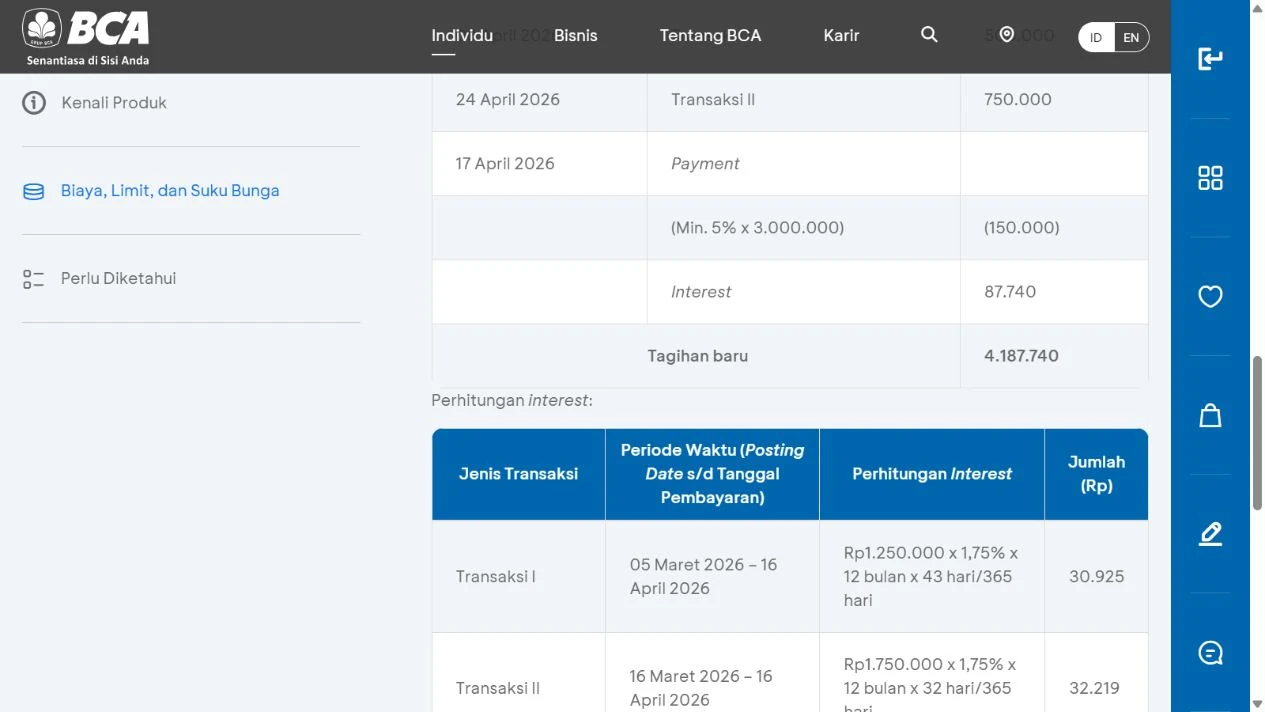
Dalam simulasi BCA Kartu Kredit Indonesia (KKI), tagihan tanggal 1 April 2026 sebesar Rp3.000.000 memiliki jatuh tempo 17 April. Pembayaran minimum yang dicontohkan adalah Rp150.000. Pada periode berikutnya terdapat transaksi baru Rp500.000 dan Rp750.000, serta bunga Rp87.740.
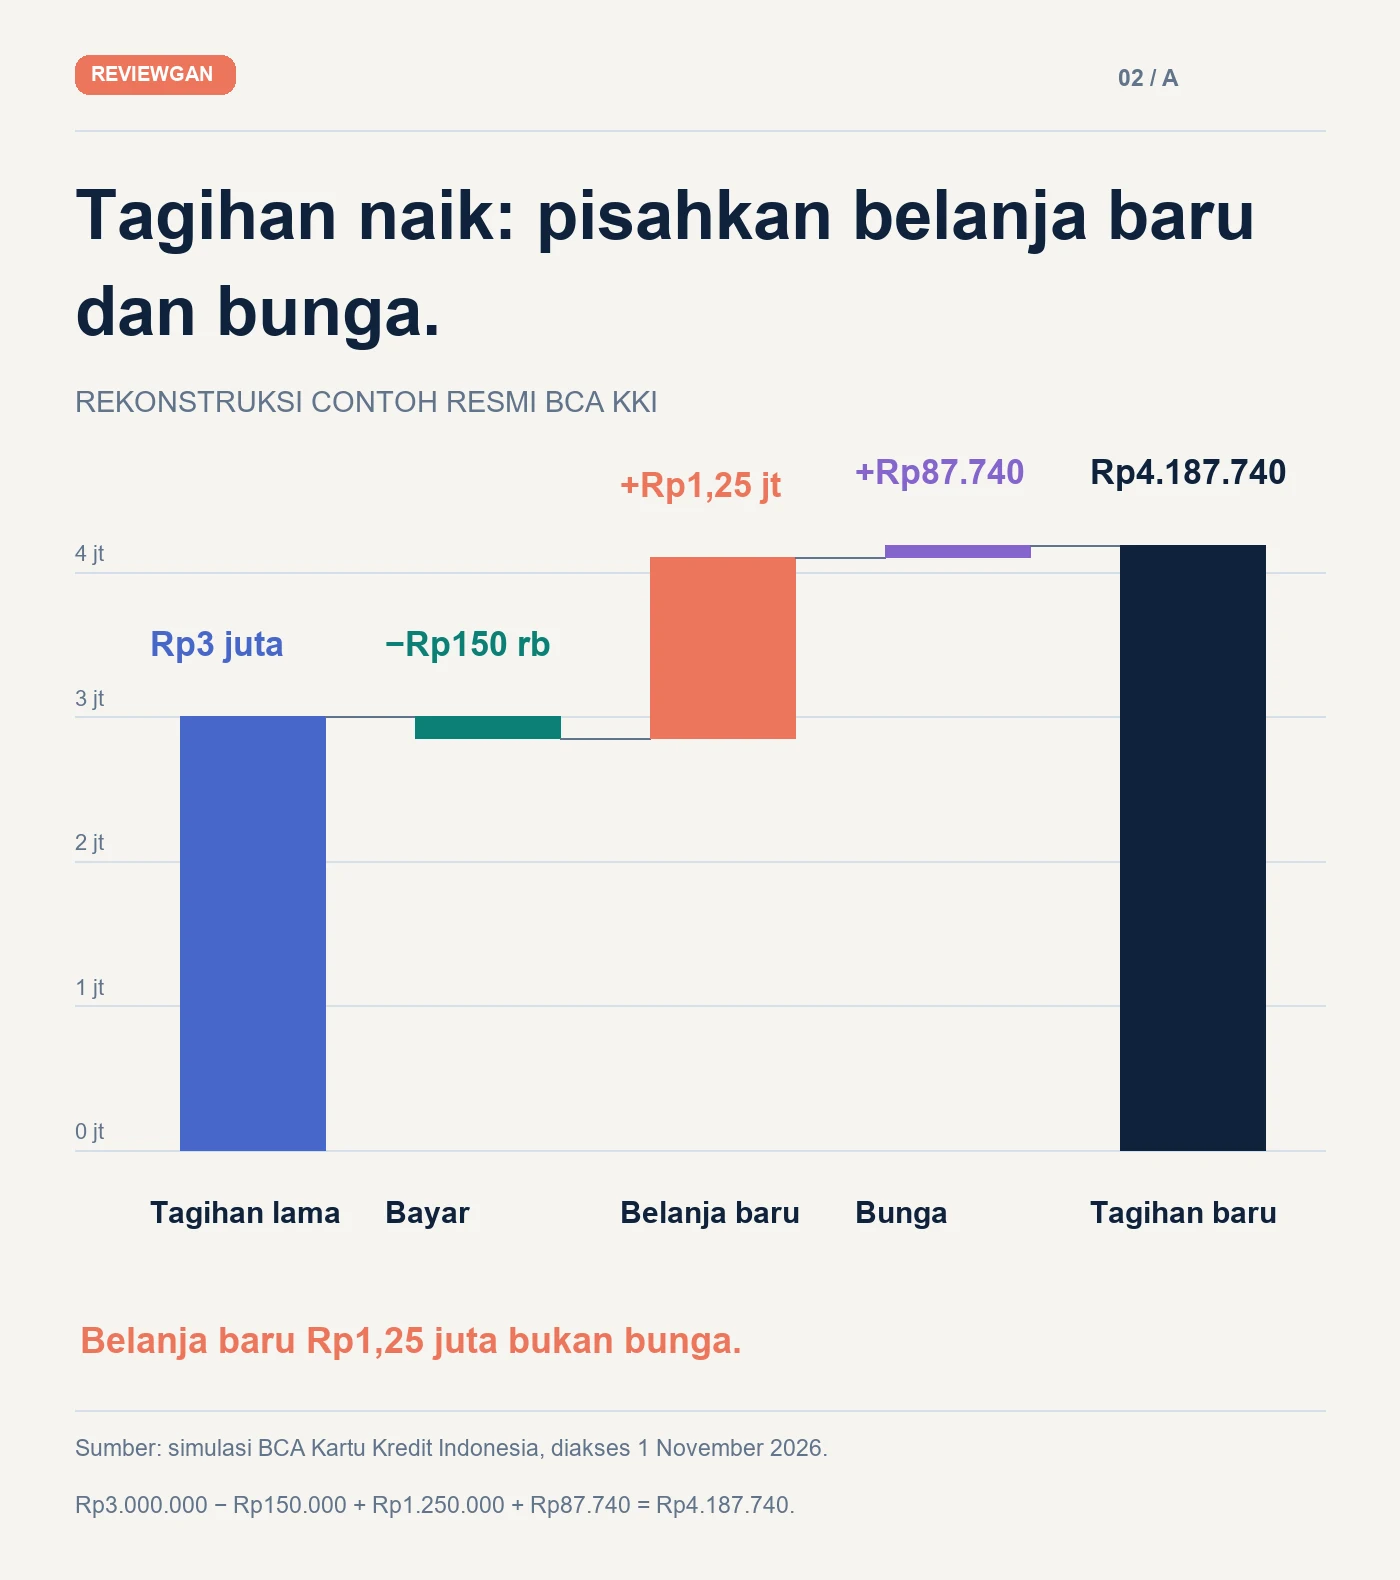
Dengan angka pada contoh resmi itu, alurnya menjadi Rp3.000.000 − Rp150.000 + Rp1.250.000 + Rp87.740 = Rp4.187.740. Kenaikan tagihan bukan seluruhnya bunga: ada belanja baru Rp1,25 juta. Ini penting agar pembaca tidak salah menilai penyebab tagihan membesar.
Contoh tersebut diterbitkan bank, bukan pengakuan nasabah yang direka. Produk yang dibahas adalah BCA KKI; jangan memindahkan seluruh biaya dan fiturnya ke semua kartu kredit. Ketentuan dan lembar tagihan kartu Anda tetap perlu diperiksa.
Mengapa bunga tidak cukup dihitung 1,75% dari sisa tagihan?
Pada contoh BCA, bunga belanja tercantum 1,75% per bulan dan dirinci menurut tanggal pembukuan serta pembayaran. Bank menampilkan tiga komponen bunga: Rp30.925, Rp32.219, dan Rp24.596, dengan total Rp87.740. Rincian periode perhitungan tersedia di sumber yang sama.
Pelajarannya: waktu transaksi dan waktu pembayaran ikut memengaruhi hitungan. Mengalikan sisa Rp2.850.000 dengan satu persentase bulanan belum tentu menghasilkan angka yang sama dengan tagihan. Jangan menganggap seluruh bank memakai titik awal dan perlakuan transaksi yang sama.
| Yang dibaca pada tagihan | Fungsi praktis | Yang perlu dilakukan |
|---|---|---|
| Tanggal cetak | Menandai periode laporan | Cocokkan transaksi masuk periode tersebut |
| Jatuh tempo | Batas pembayaran sesuai tagihan | Perhitungkan waktu pemrosesan pembayaran |
| Pembayaran minimum | Jumlah minimum yang diminta | Jangan disamakan dengan pelunasan |
| Total tagihan dan bunga | Menunjukkan kewajiban periode itu | Rekonsiliasi saldo lama, transaksi, biaya, dan pembayaran |
Minimum 5% artinya apa pada tagihan Rp3 juta?
Secara aritmetika, 5% dari Rp3 juta adalah Rp150 ribu. Sebelum bunga, transaksi, dan biaya baru diperhitungkan, masih ada Rp2,85 juta yang belum dibayar. Infografis berikut hanya memisahkan bagian yang dibayar dari saldo awal; ia tidak menghitung berapa bulan sampai lunas.
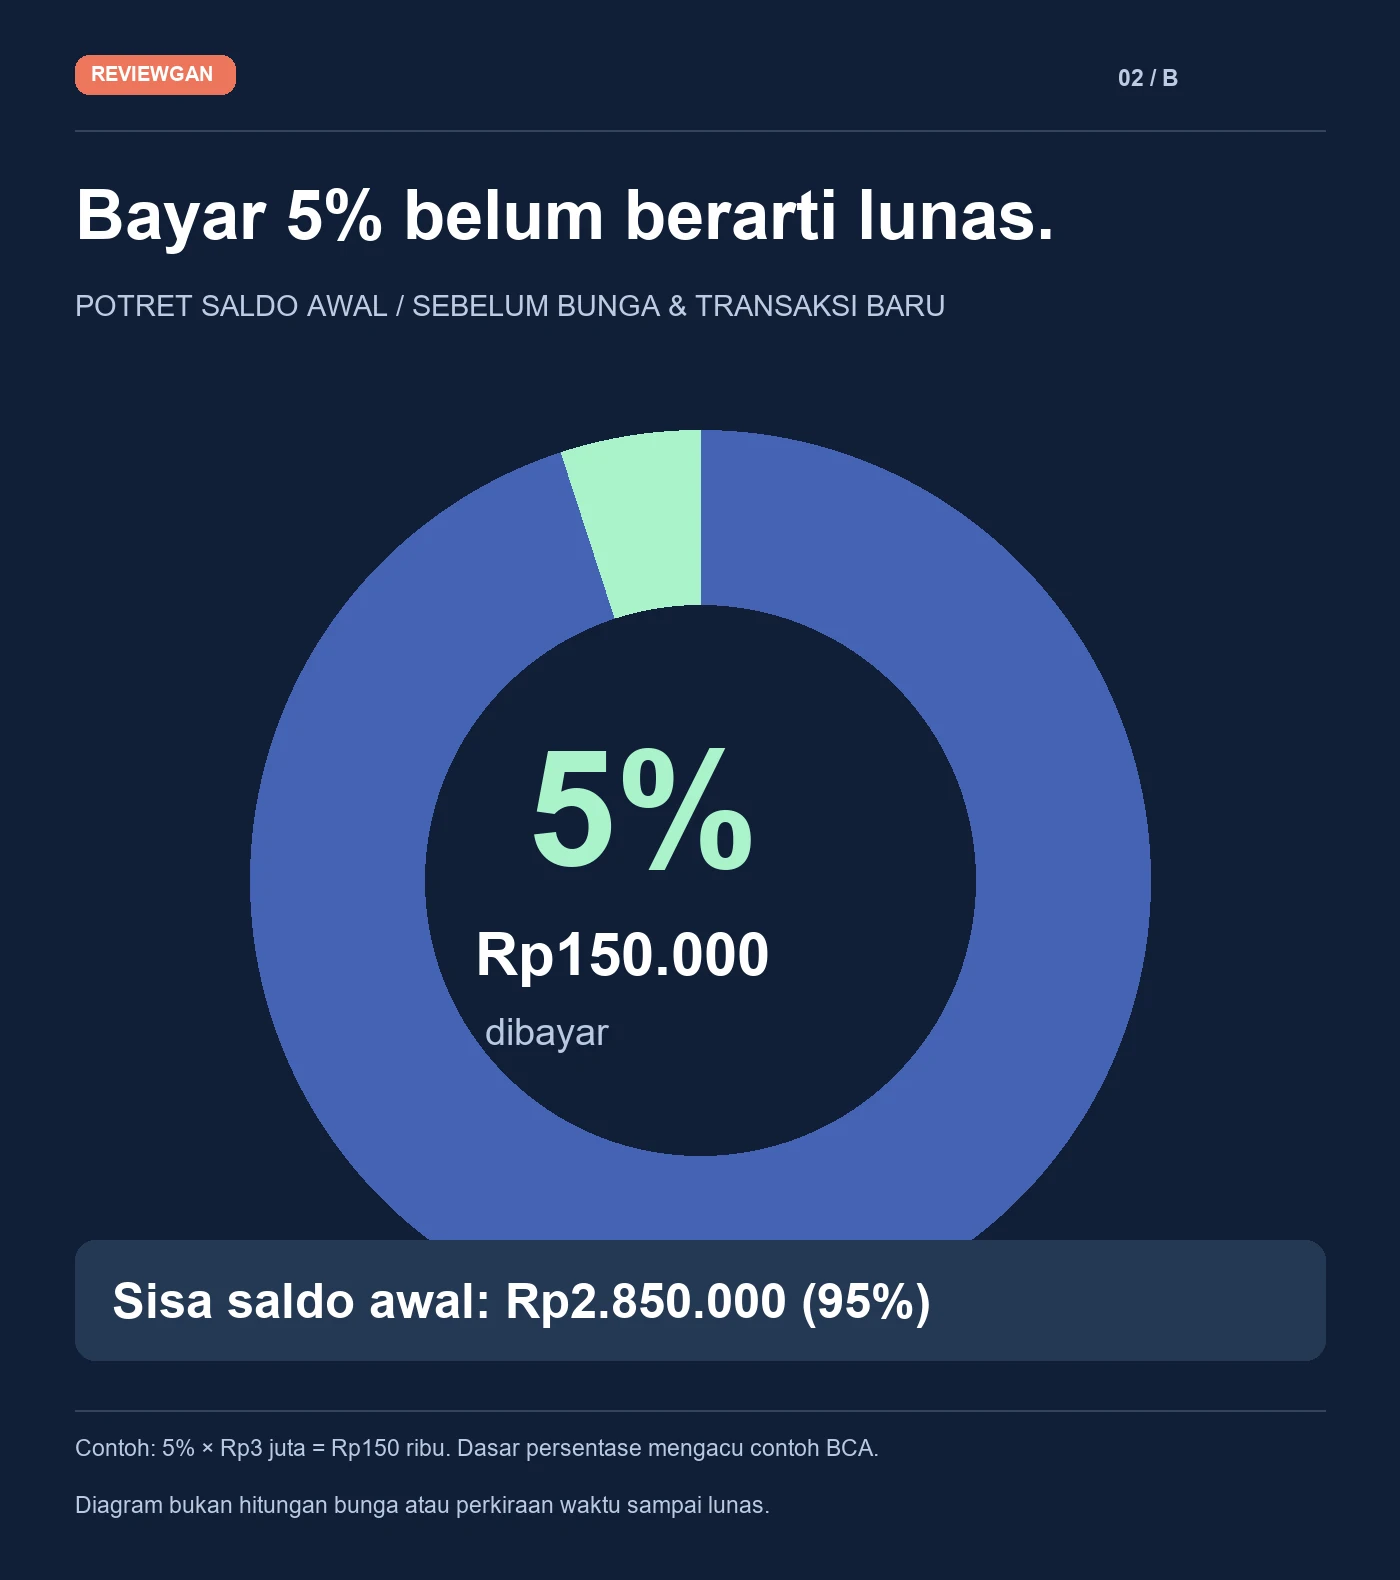
Jangan memakai diagram itu sebagai kalkulator pelunasan. Jika terus membayar nominal minimum yang berubah, menambah belanja, atau dikenai biaya, perjalanan utangnya berbeda. Untuk mendapatkan rencana yang bisa digunakan, buat proyeksi berdasarkan angka tagihan nyata dan kemampuan membayar yang konsisten.
Cara menyusun rencana pembayaran yang lebih jelas
- Kumpulkan lembar tagihan terbaru. Catat total, minimum, jatuh tempo, dan pembayaran yang sudah tercatat. Cek apakah ada transaksi yang belum dikenali.
- Pisahkan kewajiban lama dari belanja baru. Tanpa pemisahan ini, sulit melihat apakah saldo lama sebenarnya turun. Pertimbangkan menghentikan sementara pemakaian untuk transaksi yang dapat ditunda.
- Tentukan nominal berdasarkan arus kas. Hitung kebutuhan pokok serta kewajiban lain, kemudian tentukan pembayaran yang realistis. Jangan mengandalkan pemasukan yang belum pasti.
- Periksa pilihan resmi bank. Jika pembayaran penuh belum memungkinkan, tanyakan opsi, biaya, tenor, dan total kewajiban secara tertulis sebelum memilih program apa pun.
- Verifikasi setelah membayar. Simpan bukti dan periksa apakah pembayaran sudah dibukukan. Jangan menganggap pengiriman dari rekening lain selalu tercatat seketika.
Contoh penerapan: seseorang membuat catatan terpisah “saldo lama” dan “transaksi baru” selama satu periode. Jika tagihan masih meningkat, ia dapat menunjukkan bagian mana yang berasal dari belanja tambahan dan bagian mana yang berupa bunga atau biaya. Catatan sederhana ini lebih berguna daripada sekadar mengingat nominal transfer terakhir.
Bedakan bunga dari denda keterlambatan
Bunga dan denda merupakan komponen berbeda. BI mencantumkan batas denda keterlambatan paling banyak 1% dari total tagihan dan maksimal Rp100.000 sampai 31 Desember 2026. Lihat tabel ketentuan BI. Pembayaran sesuai minimum dan tepat waktu tidak boleh langsung ditafsirkan sebagai bebas seluruh jenis bunga.
Pertanyaan yang sering muncul
Kalau membayar minimum, apakah kartu kredit sudah lunas?
Belum. Periksa saldo yang belum dibayar, transaksi baru, bunga, dan biaya pada periode berikutnya.
Apakah Rp87.740 adalah bunga pasti untuk semua tagihan Rp3 juta?
Tidak. Itu hasil contoh resmi dengan tanggal transaksi dan pembayaran tertentu. Gunakan rincian bank untuk tagihan Anda.
Apakah aturan minimum 5% pasti berlaku pada 2027?
Sumber yang diperiksa menyebut sampai 31 Desember 2026. Periksa pengumuman terbaru untuk periode berikutnya.
Metode: studi kasus menggunakan simulasi produk BCA, bukan transaksi nasabah yang diakses Reviewgan. Rekonstruksi tagihan dan diagram 5% memakai angka sumber; tidak membuat janji lama pelunasan. Screenshot diakses 1 November 2026, infografis diolah sendiri, dan sampul dibuat dengan AI.