
PANDUAN KPR • DIPERIKSA 1 NOVEMBER 2026
Cicilan rumah terasa nyaman selama masa bunga tetap. Masalah baru terasa ketika periode itu habis dan bank mulai memakai bunga mengambang atau floating. Agar tidak kaget, hitung ulang cicilan memakai sisa utang dan sisa waktu pinjaman—bukan sekadar mengganti persentase pada jumlah pinjaman awal.
Fixed dan floating: apa bedanya?
Fixed berarti tingkat bunga ditetapkan selama periode tertentu sesuai perjanjian. Floating berarti bunga dapat ditinjau kembali. Tenor KPR selama 20 tahun tidak otomatis berarti bunga tetap berlaku selama 20 tahun. Lihat berapa tahun masa tetapnya dan kapan peninjauan pertama dilakukan.
Metode angsuran juga perlu dibedakan dari sifat bunganya. Pada anuitas, pembayaran bulanan terdiri dari pokok dan bunga. Saat tingkat bunga tetap, total angsurannya relatif tetap, tetapi komposisi keduanya berubah. BTN menjelaskan anuitas dan perbedaannya dengan bunga flat. Jadi, istilah “fixed” tidak sama dengan “bunga flat”.
Contoh nyata dokumen: simulasi KPR BCA
Halaman resmi KPR BCA memuat contoh pinjaman Rp1 miliar selama 240 bulan. Bunga contoh sebesar 6,25% per tahun untuk tiga tahun pertama, dengan angsuran awal Rp7.309.282,02 per bulan. Dalam catatannya, bank menggunakan asumsi bunga 11% setelah masa tetap berakhir. Lihat simulasi dan catatan aslinya.
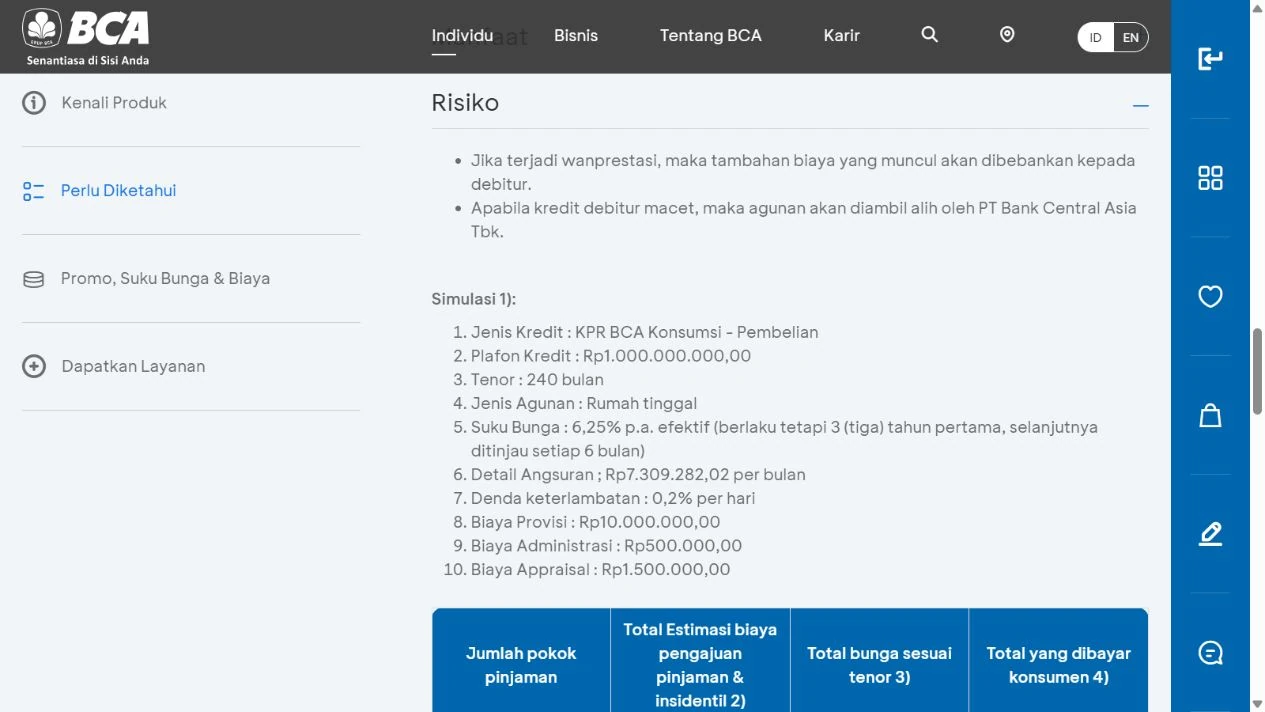
Itu adalah contoh resmi bank, bukan pengalaman debitur yang dikarang. Angka pada dokumen dipakai untuk belajar menghitung; bukan penawaran yang pasti berlaku bagi semua pengajuan pada November 2026. Halaman yang sama juga memuat promo dengan periode tersendiri, sehingga promo yang kedaluwarsa tidak boleh dianggap masih tersedia.
Setelah tiga tahun, berapa sisa utang dan cicilannya?
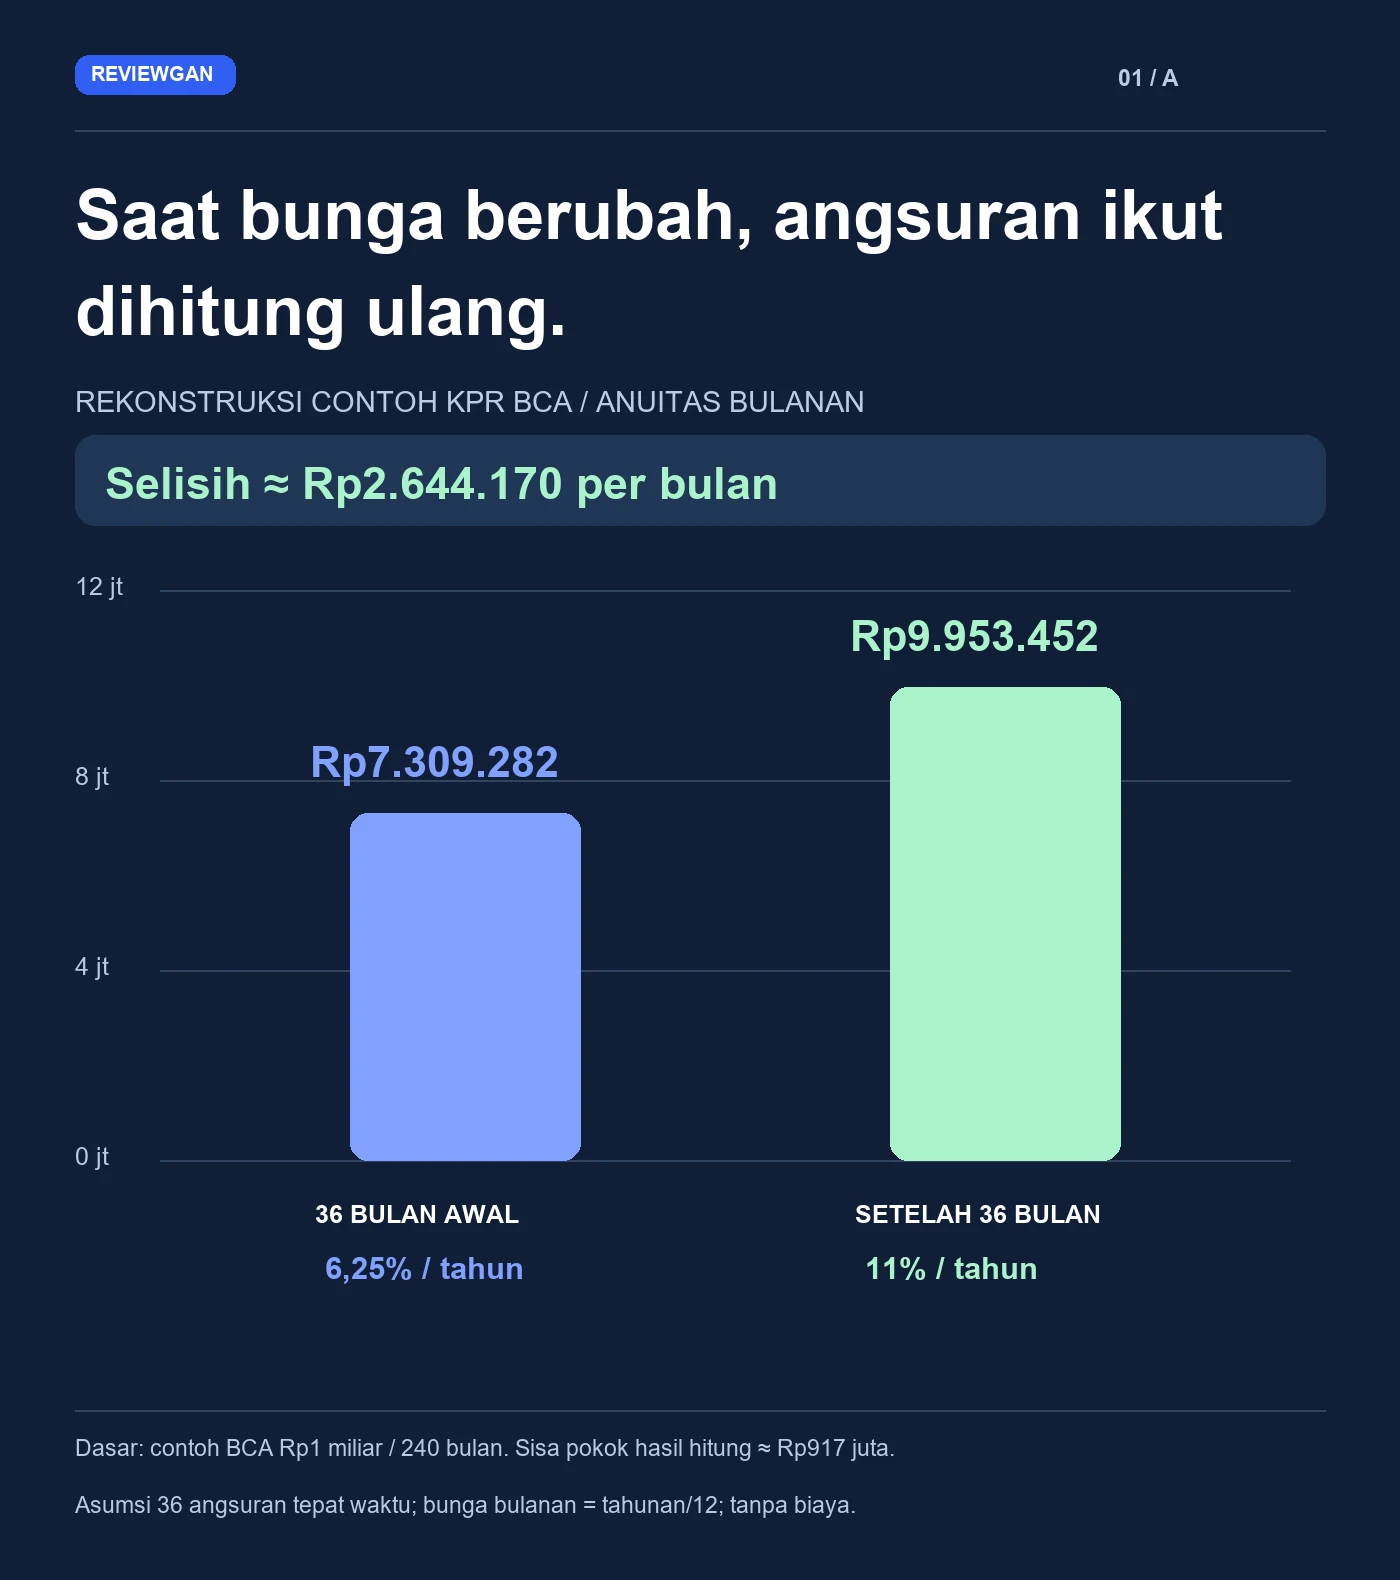
Penghitungan ulang Reviewgan: memakai metode anuitas bulanan, bunga tahunan dibagi 12, serta 36 angsuran dibayar tepat waktu tanpa pelunasan tambahan, sisa pokok dari contoh tersebut sekitar Rp917.047.103. Sisa tenornya 204 bulan atau 17 tahun.
Jika sisa pokok itu dihitung ulang pada bunga 11% per tahun, cicilan menjadi sekitar Rp9.953.452 per bulan. Kenaikannya sekitar Rp2.644.170 dibanding angsuran awal. Hasil ini merupakan rekonstruksi dengan asumsi yang dijelaskan, bukan angka tagihan yang diterbitkan BCA.
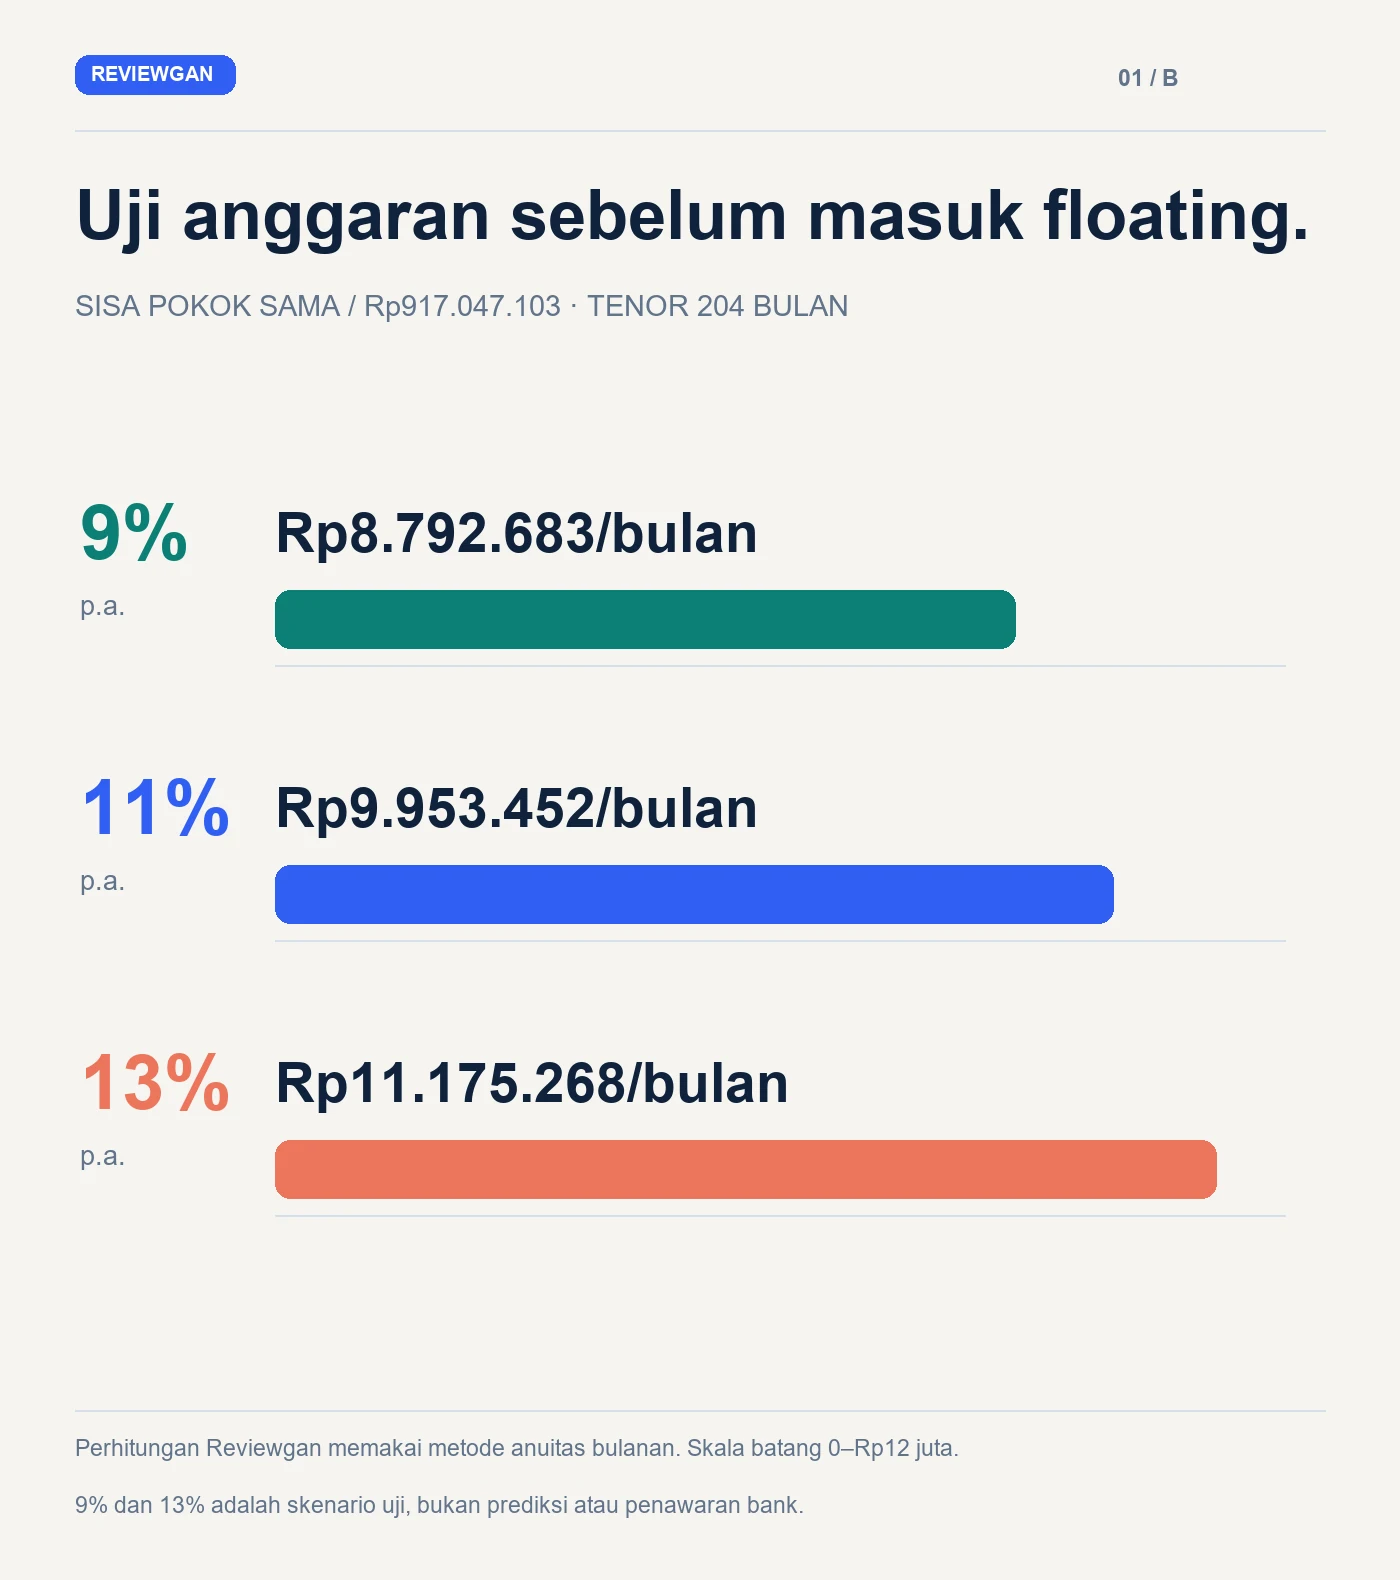
| Tingkat bunga untuk uji | Sisa tenor | Angsuran bulanan ilustratif |
|---|---|---|
| 9% per tahun | 204 bulan | Rp8.792.683 |
| 11% per tahun | 204 bulan | Rp9.953.452 |
| 13% per tahun | 204 bulan | Rp11.175.268 |
Angka 9% dan 13% adalah skenario uji, bukan prediksi bunga bank. Biaya, denda, pembulatan bank, perubahan tanggal, serta perubahan bunga berikutnya tidak dimasukkan. Untuk mengetahui kewajiban sebenarnya, gunakan surat penawaran, perjanjian, dan jadwal angsuran dari bank Anda.
Kenapa tidak dihitung dari Rp1 miliar lagi?
Selama tiga tahun, sebagian cicilan sudah mengurangi pokok. Menggunakan pinjaman awal untuk menghitung ulang dapat membesar-besarkan cicilan. Sebaliknya, menganggap seluruh pembayaran tiga tahun mengurangi pokok juga keliru karena ada bagian bunga. Mintalah angka outstanding atau sisa pokok pada tanggal peninjauan.
Empat langkah sebelum masuk masa floating
- Periksa tanggal perubahan. Tandai akhir masa fixed, tanggal angsuran pertama dengan bunga baru, serta jadwal peninjauan berikutnya. Jangan hanya mengandalkan tahun akad.
- Minta rincian tertulis. Tanyakan sisa pokok, bunga baru, sisa tenor, cicilan baru, dan biaya yang mungkin muncul. Simpan jawaban agar dapat dibandingkan dengan pendebetan.
- Uji anggaran dengan beberapa angka. Gunakan pemasukan yang cukup pasti, lalu sisihkan kebutuhan rutin dan kewajiban lain. Periksa apakah ada ruang untuk kenaikan cicilan.
- Bahas pilihan sebelum terlambat. Tanyakan peninjauan bunga, pelunasan sebagian, perubahan tenor, atau pilihan lain yang memang tersedia. Bandingkan total biaya dan persyaratannya.
Contoh penerapan: jika keluarga menyiapkan tambahan Rp2,65 juta per bulan selama enam bulan sebelum perubahan, cadangan ilustratifnya Rp15,9 juta. Ini latihan membangun jeda anggaran, bukan ketentuan bahwa setiap keluarga harus memiliki nominal sama. Sesuaikan dengan cicilan baru yang benar-benar ditawarkan bank.
Apakah take over selalu lebih murah?
Belum tentu. Bunga awal yang lebih rendah harus dibandingkan dengan biaya penutupan kredit lama dan pembukaan kredit baru. Masukkan penalti bila berlaku, provisi, appraisal, notaris, asuransi, serta bunga setelah promo. Perpanjangan tenor dapat mengecilkan cicilan bulanan tetapi memperpanjang pembayaran.
Halaman KPR BCA juga memisahkan biaya pengajuan dan biaya insidental. Gunakan struktur itu sebagai pengingat untuk meminta rincian lengkap dari bank yang Anda bandingkan. Jangan menyetujui keputusan hanya berdasarkan satu persentase di iklan.
Pertanyaan yang sering muncul
Kalau BI-Rate tidak berubah, apakah cicilan pasti tetap?
Jangan menganggap hubungan keduanya otomatis satu banding satu. Baca ketentuan bunga dan jadwal peninjauan dalam perjanjian serta konfirmasi bank.
Apakah fixed berarti bunga dihitung flat?
Tidak. Fixed menjelaskan tingkat bunga selama periode tertentu; flat atau anuitas menjelaskan cara menghitungnya.
Apa data pertama yang harus diminta?
Minta sisa pokok pada tanggal peninjauan, tingkat bunga baru, dan sisa tenor. Ketiganya membantu memeriksa angsuran baru.
Metode: contoh produk berasal dari halaman resmi BCA. Perhitungan lanjutan menggunakan anuitas bulanan dan asumsi tanpa tunggakan atau biaya; angka dibulatkan ke rupiah. Screenshot asli diakses 1 November 2026. Infografis dibuat Reviewgan; sampul merupakan ilustrasi AI. Ini edukasi, bukan persetujuan atau penawaran kredit.